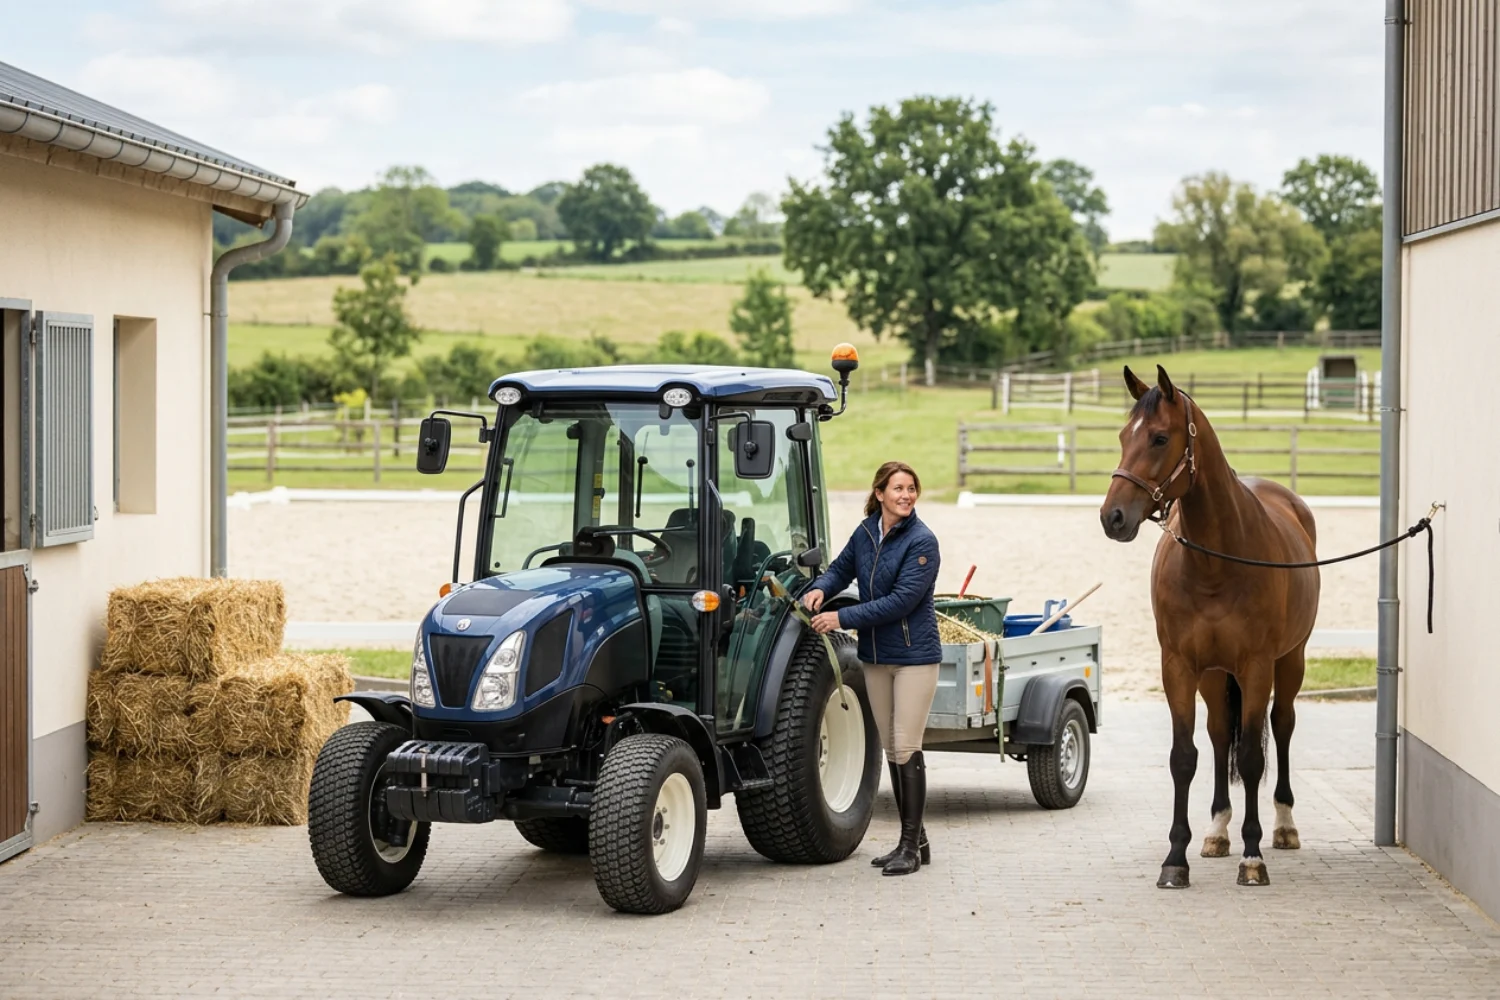
Einen Hoftraktor finanzieren sollte man nicht allein vom Kaufpreis abhängig machen. Auf einem Pferdebetrieb kann die Maschine viele Aufgaben übernehmen, doch nur die tatsächlich benötigten Arbeiten bestimmen, welche Größe und Ausstattung sinnvoll sind. Eine zu große Maschine bindet unnötig Budget, eine zu kleine kann den gewünschten Nutzen verfehlen. Deshalb beginnt eine gute Finanzierung mit dem Einsatzprofil und erst danach mit der Kreditsumme.
Welche Arbeiten soll der Traktor wirklich übernehmen
Misten, Material transportieren, Flächen pflegen oder Geräte ziehen stellen unterschiedliche Anforderungen. Vor dem Kauf lohnt sich eine Liste der regelmäßig anfallenden Aufgaben. Wird zum Beispiel ein Gerät für die Reitplatzpflege genutzt, sollten die Kosten Reitplatzplaner getrennt vom Fahrzeug betrachtet werden. So bleibt sichtbar, wie viel Budget auf die Zugmaschine und wie viel auf die Arbeitsgeräte entfällt.
Ähnliches gilt für zusätzliche Anbaugeräte. Die Kosten Hoflader Zubehör sind zwar einer anderen Maschinenkategorie zugeordnet, machen aber denselben Grundsatz deutlich: Zubehör kann den Gesamtpreis einer Arbeitslösung deutlich erweitern. Für den Finanzierungsbedarf sollten deshalb nur die Komponenten einbezogen werden, die tatsächlich zusammen angeschafft werden.
Kaufpreis und laufende Maschinenkosten trennen
Eine Finanzierung deckt zunächst die Anschaffung. Danach bleiben jedoch Betrieb, Wartung, Verschleiß und mögliche Reparaturen im normalen Budget. Wer die monatliche Kreditrate bis an die finanzielle Grenze setzt, lässt für diese laufenden Kosten zu wenig Spielraum. Sinnvoll ist deshalb, vor der Finanzierung nicht nur den Kaufbetrag, sondern auch die dauerhafte Belastbarkeit des Betriebsbudgets zu prüfen.
Ein Eigenanteil kann die Kreditsumme reduzieren. Gleichzeitig sollte eine Reserve für Wartung und unerwartete Ausgaben bestehen bleiben. Besonders bei gebrauchten Maschinen ist es unpraktisch, sämtliche Rücklagen in den Kauf zu stecken und anschließend für die erste größere Reparatur keine Liquidität mehr zu haben.
Neu oder gebraucht getrennt beurteilen
Beim Hoftraktor verändert der Zustand der Maschine die finanzielle Planung deutlich. Bei einem Neufahrzeug stehen Kaufpreis, Ausstattung und planmäßige Wartung im Vordergrund. Bei einer gebrauchten Maschine sollte zusätzlich geprüft werden, welche Arbeiten absehbar sind und welche Historie nachvollziehbar ist. Das bedeutet nicht, Reparaturen pauschal in den Kredit einzubauen. Eine eigene Rücklage neben der Finanzierung ist jedoch sinnvoll, damit ein günstigerer Kaufpreis nicht durch fehlenden Spielraum für notwendige Instandhaltung zum Problem wird.
Rate und Laufzeit an der Nutzung ausrichten
Die Monatsrate zeigt die regelmäßige Belastung, während die Laufzeit bestimmt, wie lange der Hoftraktor finanziert wird. Der effektive Jahreszins ermöglicht den Vergleich unterschiedlicher Kreditangebote. Der Gesamtbetrag macht sichtbar, welche Summe über die gesamte Finanzierung zurückgezahlt wird. Diese Größen sollten mit der geplanten Nutzungsdauer und dem freien Budget zusammen betrachtet werden.
Eine kleine Rate ist nicht automatisch die wirtschaftlichste Lösung, wenn sie nur durch eine sehr lange Laufzeit erreicht wird. Umgekehrt sollte eine kurze Laufzeit nicht dazu führen, dass Wartung oder andere notwendige Investitionen verschoben werden müssen.
Die Entscheidung in fünf Punkten
- Einsatzprofil festlegen, bevor Größe und Ausstattung gewählt werden.
- Traktor und zusätzliche Arbeitsgeräte getrennt kalkulieren.
- Laufende Wartungs- und Betriebskosten neben der Kreditrate berücksichtigen.
- Eigenmittel einsetzen, ohne die Reparaturreserve vollständig aufzubrauchen.
- Monatsrate, Laufzeit, effektiven Jahreszins und Gesamtbetrag gemeinsam bewerten.
Wer einen Hoftraktor finanzieren möchte, sollte damit nicht möglichst viel Maschine kaufen, sondern die passende Arbeitslösung. Dann orientiert sich die Finanzierung am tatsächlichen Nutzen für den Betrieb.